 Завантажити
Середня процентна ставка за новою п’ятирічною фіксованою іпотечною угодою вперше за три роки досягла 6%, свідчать дані.
Вартість іпотечних кредитів зростає останніми тижнями, оскільки кредитори стикаються з вищими витратами на тлі міжнародної стурбованості зростанням цін, процентних ставок та вартості державних запозичень.
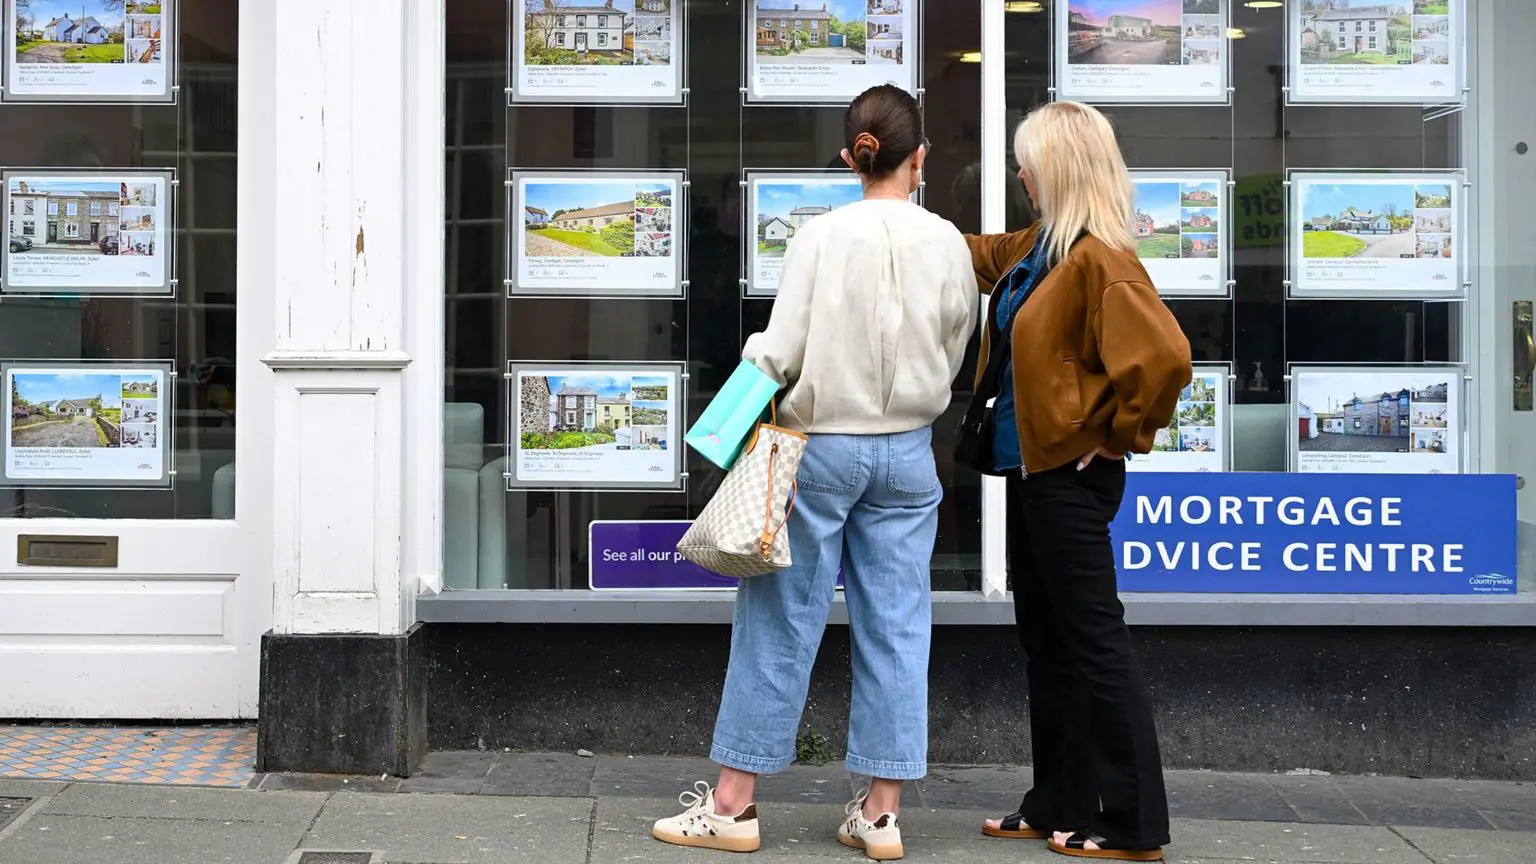
Це означає, що покупці житла та будь-хто, хто поновлює фіксовану угоду, зіткнулися з тим, що з початку вересня зникло близько 1500 іпотечних угод за ставкою нижче 5%, згідно з даними фінансової інформаційної служби Moneyfacts.
Ситуацію було названо «жорстокою» для позичальників, оскільки середня ставка за п’ятирічними угодами зараз становить 6%, а за дворічними фіксованими іпотечними кредитами – 5,98%.
Для позичальників процентна ставка за фіксованою іпотекою не змінюється до закінчення терміну її дії, зазвичай через два або п’ять років, після чого на її заміну обирається нова. Переважна більшість домовласників та покупців мають такий вид іпотеки.
З початку війни в Ірані глобальна економічна невизначеність призводить до зростання вартості угод.
Moneyfacts повідомив, що найбільші кредитори з головних вулиць неодноразово підвищували фіксовану ставку протягом вересня. Barclays підвищував окремі фіксовані ставки чотири рази, тоді як HSBC, Lloyds Bank, Nationwide, NatWest, Santander та TSB здійснили по три раунди підвищення.
Це означало, що середня ставка за новою п’ятирічною угодою була найвищою з вересня 2023 року. За дворічними угодами середня ставка є найвищою з грудня 2023 року.
«Повернення середніх фіксованих іпотечних ставок до трирічного максимуму стане катастрофічною новиною для позичальників», – сказала Рейчел Спрінголл, фінансовий експерт Moneyfacts.
Позичальники, які сподівалися на стабілізацію іпотечних ставок, будуть розчаровані.
Вона сказала, що тим, хто добігає кінця укладеної угоди, було б «мудро звернутися за порадою та ретельно порівняти пропозиції».
Деякі кредитори можуть дозволити людям зафіксувати ставку за три місяці до закінчення терміну дії їхньої поточної угоди, тоді як інші можуть дозволити це за шість місяців, сказала вона.
Спрінголл заявив, що підвищення ставок було «неминучим», оскільки оптові витрати кредиторів на фінансування зросли в результаті зростання дохідності позолочених облігацій.
Процентні ставки – відомі як дохідність – за державними облігаціями зростають, а це означає, що уряду дорожче обходиться позика в довгостроковій перспективі.
Вплив цього на ринок іпотечного кредитування означав, що кількість угод з фіксованою ставкою за ціною нижче 5% скоротилася на 99%, з 1494 з початку вересня 2026 року до дев’яти зараз.
Натомість, кількість іпотечних кредитів зі змінною ставкою нижче 5% залишається загалом стабільною, за словами Спрінголла, що спонукає деяких позичальників обирати угоди, які відстежують базову ставку Банку Англії.
Удар по вартості життя
Мільйони власників іпотеки добігають кінця за своїми поточними угодами протягом наступних двох років.
Згідно з прогнозами Банку Англії, трохи більше п’яти мільйонів домовласників повинні очікувати збільшення своїх щомісячних іпотечних виплат до кінця 2028 року.
Дехто, можливо, очікував, що ставки знизяться цього року через покращення економічних умов, але війна з Іраном перевернула багато з цих очікувань.
Це також призвело до більшого тиску на вартість основних рахунків.
За даними автомобільної групи RAC, у п’ятницю водії вперше помітили, що середня вартість дизельного палива у Великій Британії перевищила 2 фунти стерлінгів за літр.
Внутрішні ціни на енергоносії також зросли на 4% на початку жовтня, а прогнозисти передбачають зростання на 16%, коли регулятор Ofgem встановить наступне обмеження цін на січень.
Уряд перебуває під тиском щодо підтримки тих, хто, найімовірніше, матиме труднощі з оплатою бюджету пізніше цього місяця.
Залишити відповідь