 Завантажити
Економіка Індії зростає із завидними темпами – понад 7%, незважаючи на глобальні енергетичні потрясіння, зростання процентних ставок, тарифну невизначеність та погодні збої.
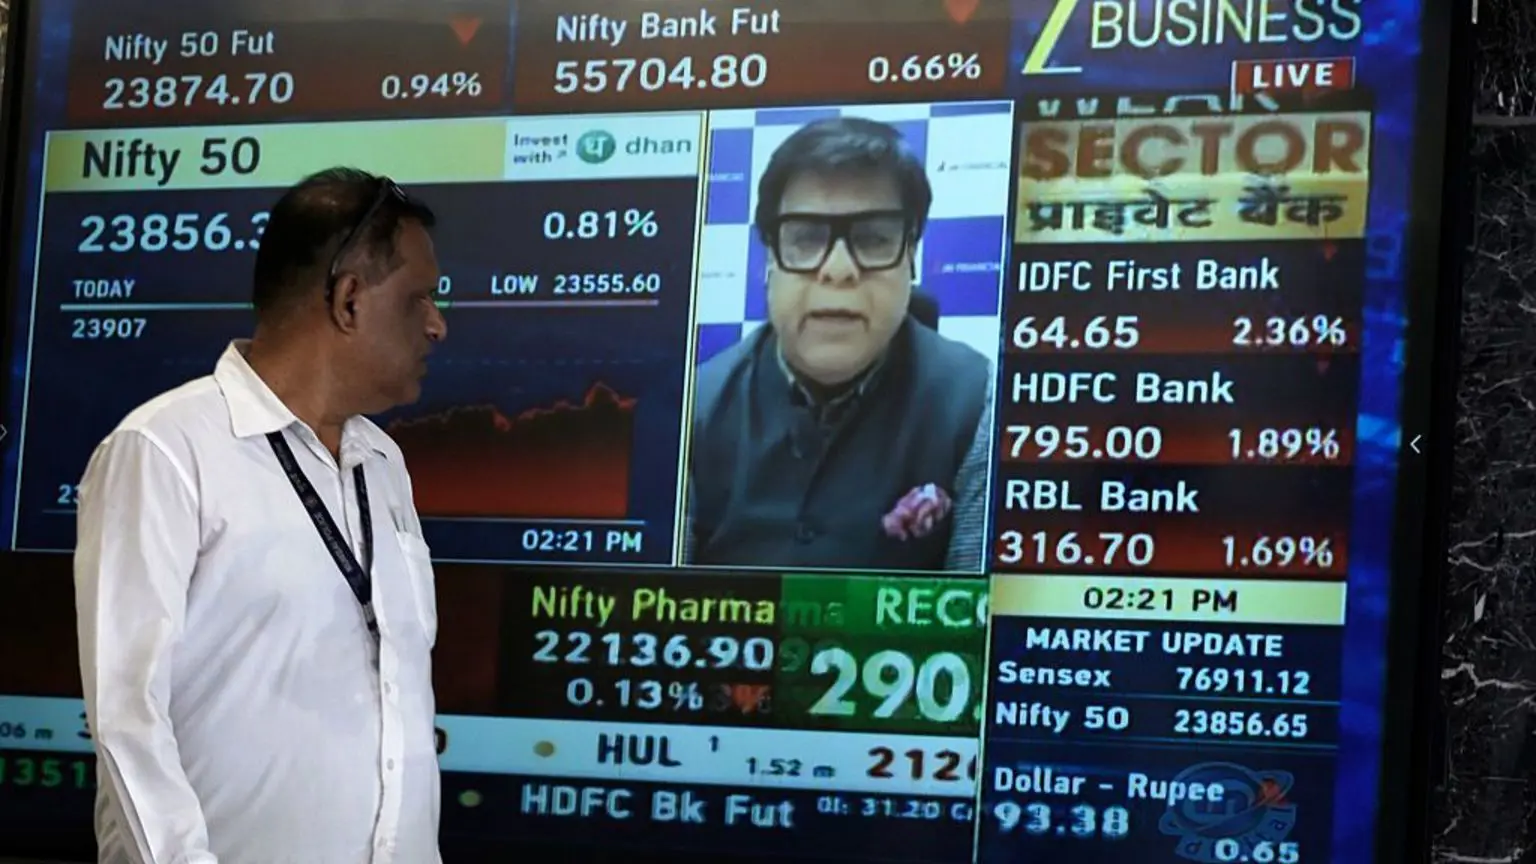
Але найшвидше зростаюча велика економіка світу також має один з найгірших основних фондових ринків у 2026 році. Корекція індійських акцій фактично лише посилилася в останні тижні.
За даними Reuters, бенчмаркові індекси Sensex та Nifty, які представляють найбільші компанії країни, дещо зросли з понеділка після восьми тижнів поспіль збитків – найдовшої серії втрат за 25 років.
Статки індійських сімейних інвесторів, які вкладають свої гроші в Nifty, цього року зменшилися приблизно на 15%. Для порівняння, з січня вони отримали б 62% прибутковості за корейським індексом Kospi або 170% за останні два роки.
Загалом, кошти, які іноземні інвестори вклали в індійські ринки за останнє десятиліття – після відрахування того, що вони продали або вивели – наближаються до нуля. Тільки за останні два роки іноземні інституційні інвестори вивели вражаючі 40 мільярдів доларів, згідно з даними Bernstein Research.
Саме великий пул внутрішніх інституційних та роздрібних грошей, що надходять у такі інструменти, як пайові інвестиційні фонди, допоміг ринкам уникнути різкішого падіння.
Внутрішні активи під управлінням пайових фондів зросли з приблизно 125 мільярдів доларів у 2016 році до приблизно 900 мільярдів доларів цього року, при цьому кількість індійців, які зберігають гроші в акціях та пайових фондах, зросла більш ніж утричі до 150 мільйонів осіб.
Це робить нещодавнє падіння на ринках ще більш тривожним, оскільки домогосподарства, які вже й так страждають від слабкого ринку праці, високої інфляції та нестабільного споживання, тепер також відчувають, як їхні заощадження в акціонерному капіталі зазнають удару.
Отже, що пішло не так?
Ось п’ять причин, чому стрімкий розвиток економіки Індії не сприяє зростанню фондового ринку.
Постійні енергетичні потрясіння через конфлікт на Близькому Сході
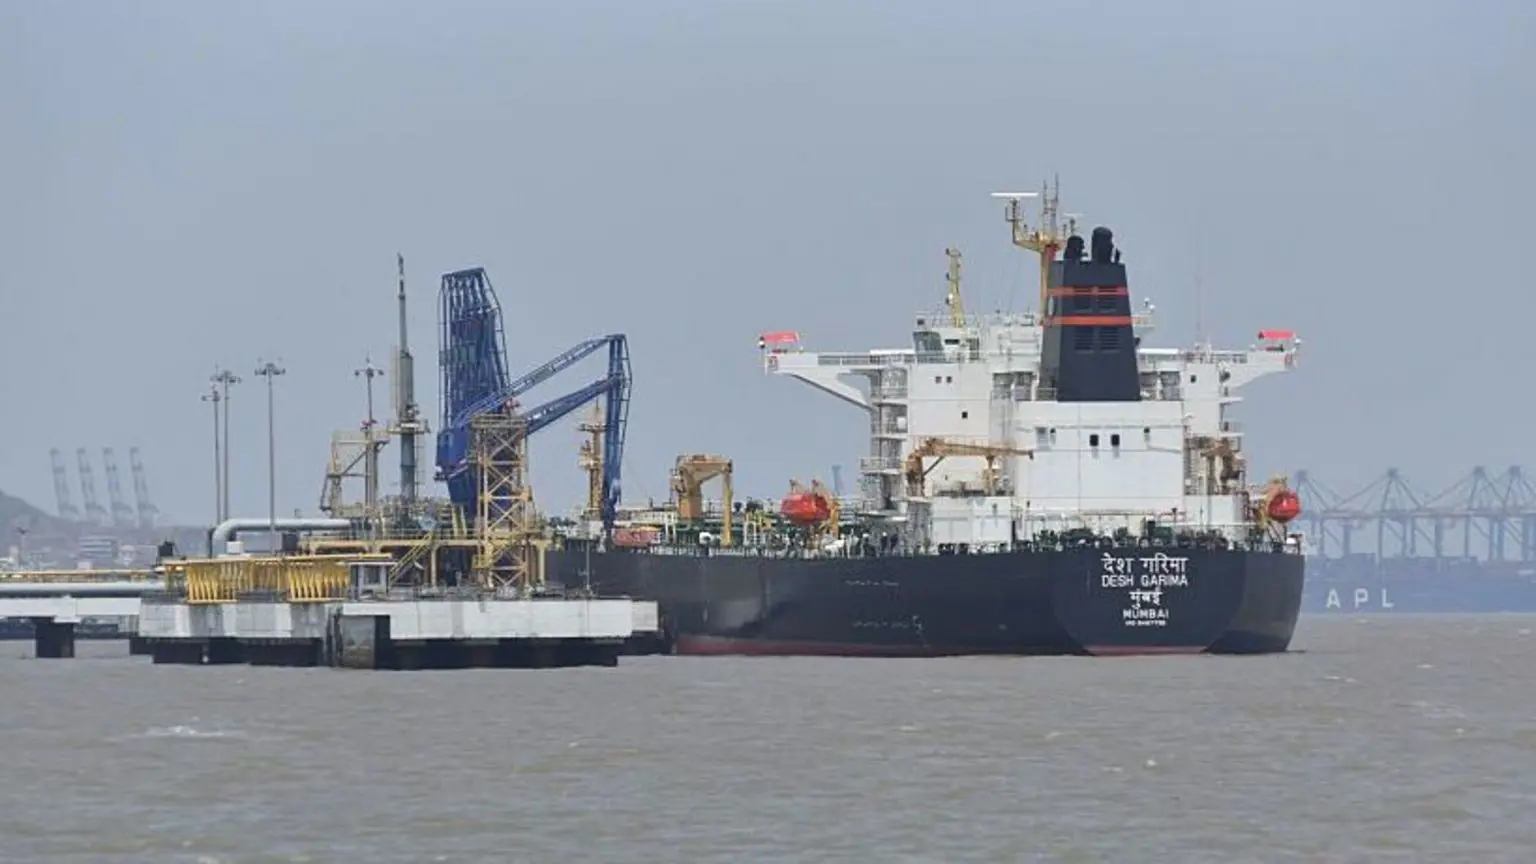
Ціни на сиру нафту коливаються між 90 і 100 доларами за барель, оскільки перебої з судноплавством через Ормузьку протоку тривають уже восьмий місяць, що набагато довше, ніж очікували аналітики. Більше того, поки що мало що відомо про те, коли повернеться нормальна ситуація.
«Ця єдина змінна, як правило, досить негативно впливає на ринки», – сказав BBC Харі Шьямсундер, керуючий фондом Franklin Templeton Asset Management India. «Ринки можуть поглинати нафту за ціною від 70 до 90 доларів, але коли ціни перевищують 100 доларів за барель, це починає створювати тиск на макроекономічні змінні, такі як інфляція, а також прибутки та маржу компаній».
Індія імпортує понад 90% своїх потреб – майже половина імпорту сирої нафти, а також значна частка поставок зрідженого нафтового газу (ЗНГ) та зрідженого природного газу (ЗПГ) здійснюється через Ормузьку протоку.
Хоча Делі диверсифікував свої джерела енергії, використовуючи російські ринки нафти, президент США Дональд Трамп нещодавно пригрозив запровадити тарифи до 100% для країн, які торгують з москвою, що ще більше ускладнило ситуацію.
Зростання світових процентних ставок
Зі зростанням цін на нафту зростає інфляція, і, як наслідок, процентні ставки зростають у всьому світі. Ефективна дохідність державних облігацій США перевищує 5%, або близька до 25-річного максимуму.
Їх часто вважають безризиковими інвестиціями. Як наслідок, коли процентні ставки зростають, іноземні гроші, як правило, залишають ризикованіші активи ринків, що розвиваються, такі як індійські акції, та переходять до безпечніших інвестицій, таких як облігації США.
Падіння рупії
Для іноземних інвесторів проблема низької прибутковості посилюється ослабленням рупії. У доларовому еквіваленті з урахуванням валютних курсів вони постраждали через падіння індійської валюти.
За останнє десятиліття Nifty приніс лише 6% річної прибутковості в доларах США – що навряд чи привабливо, особливо порівняно з кількома іншими конкуруючими ринками.
Індійські акції дешевші, але все ще відносно дорогі
Оцінка акцій була ще однією серйозною проблемою.
Корекція ринку протягом останніх двох років зменшила премію, яку індійські акції мали над конкурентами на ринках, що розвиваються.
«Акції дешевші, ніж були в середньому за останні десять років», – каже Шямсундер, додаючи, що премія, яку індійські акції мали над іншими країнами, що розвиваються, значно скоротилася за останні кілька років.
Однак вони все ще дорогі порівняно з їхніми доходами, особливо враховуючи те, що компанії в таких країнах, як Південна Корея та Тайвань, отримали вигоду від величезного буму штучного інтелекту (ШІ), який збільшив їхні прибутки.
Відсутній елемент штучного інтелекту
В Індії штучний інтелект, або нова економіка загалом, є головною відсутнім елементом її історії зростання.
«Багато великих індійських компаній [великих компаній] уособлюють минулу економічну епоху», – йдеться у нещодавній записці Bernstein Research. «Більшість з них не інвестують у майбутнє, а консолідують своє минуле, часто очікуючи, що політика продовжуватиме захищати їх від глобальної конкуренції».
- Індія прагне прориву в галузі штучного інтелекту, але чи відстає вона?
А його менші компанії ще не досягли масштабу, який би залучив іноземне інституційне фінансування.
Хоча індійські компанії інвестують у центри обробки даних та виробництво мікросхем, країна не створила такого світового гіганта, як OpenAI, Anthropic чи навіть китайський DeepSeek – саме тут знаходиться найбільша частка прибутку в ланцюжку створення вартості штучного інтелекту.
За словами Бернштейна, інтерес іноземних інвесторів повернеться до Індії лише за умови, що вона зможе побудувати конкурентоспроможні на світовому рівні галузі промисловості в цих регіонах, що розвиваються.
«Ми бачимо перші ознаки цього в таких галузях, як космос, оборона, напівпровідники та глибокотехнологічні інновації, але більшість із них залишаються занадто малими, щоб суттєво впливати на рішення щодо розподілу капіталу протягом більшої частини цього десятиліття».
То що ж далі?
Існує багато безпосередніх факторів, які впливатимуть на поведінку індійських ринків у майбутньому.
«Послаблення геополітичної напруженості та відносно привабливі оцінки можуть сприяти відродженню припливу іноземних портфельних інвесторів», – стверджує брокерська компанія CareEdge, хоча торговельна напруженість та вищі ціни на енергоносії залишаються «викликом для корпоративних показників у майбутньому».
Наразі, хоча іноземні інвестори, можливо, здалися, індійські вкладники, хоча й дедалі більше стурбовані, не уповільнили свої щомісячні інвестиційні потоки у взаємні фонди.
Справжнім випробуванням буде те, чи витримає ця стійкість глибшу корекцію в майбутньому.
Слідкуйте за новинами BBC News India в Instagram, YouTube, X та Facebook.
Залишити відповідь