 Завантажити
Щаслива на пенсії, Сара Мурхаус використовує свою приватну пенсію, щоб «мандрувати різними місцями та робити приємні речі за мить».
У той час як інші пенсіонери з пристойним щомісячним пенсійним доходом можуть вирішити накопичити спадщину для своїх дітей, 64-річна Сара та її чоловік Джефф вирішили витрачати свої гроші на те, щоб жити повноцінним життям.
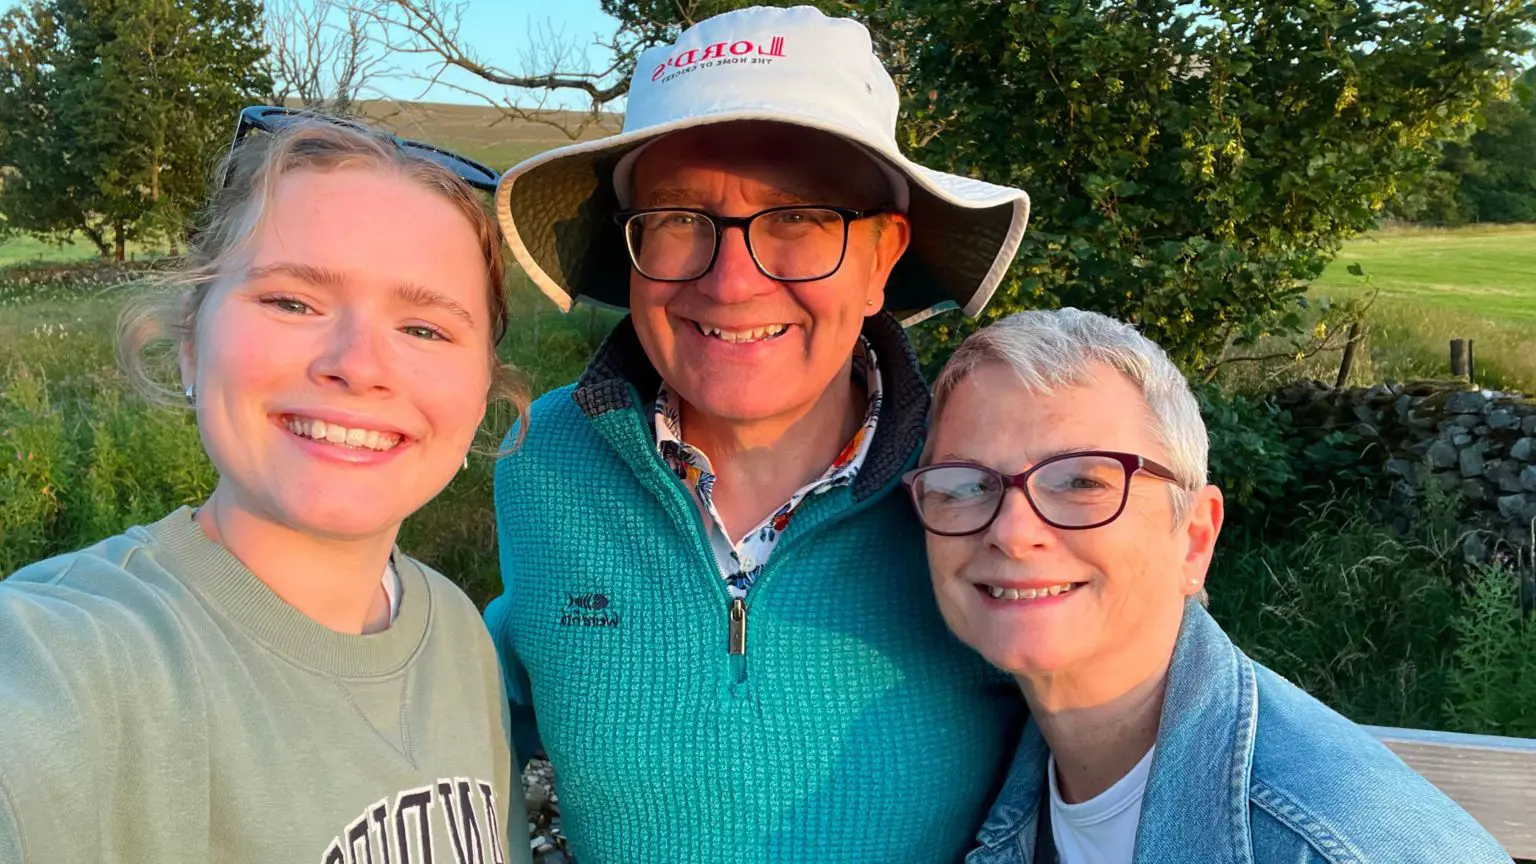
«Нам подобається їздити до Шотландії», — каже Сара, адміністраторка школи на пенсії. «Ми були в Кембриджширі, що було чудово. Ми досить регулярно їздимо до Озерного краю на відпочинок у котеджі, і плануємо поїхати до Норфолка».
Подружжя, яке живе в Йоркширських долинах, їздить у відпустку чотири-п’ять разів на рік, витрачаючи щоразу сотні фунтів, бо, на думку Сари, «у житті є лише один шанс».
Нещодавно вони продали свій вінтажний спортивний автомобіль Sunbeam Alpine. Але лише для того, щоб замінити його на сучасніший, спортивний двомісний кабріолет Mazda MX-5.
«Я в тому віці, коли ходжу на похорони друзів та знайомих, і я думаю, що потрібно просто жити та насолоджуватися життям, поки є можливість, бо це дуже цінний товар», – каже Сара.
Сара та Джефф є частиною глобального феномену особистих фінансів, який отримав назву «катання на лижах», що розшифровується як витрачання спадщини дітей. Це ставить під сумнів уявлення про те, що активи передаватимуться наступному поколінню.
Згідно з березневим звітом пенсійного фонду Standard Life, кожен сьомий батько дітей різного віку у Великій Британії (15%) тепер планує пріоритезувати користування своїми грошима на пенсії, а не залишення спадщини.
А в США кількість людей, які очікують отримати спадщину від батьків, знизилася до 20% минулого року з 25% у 2024 році, згідно з дослідженням фінансової компанії Northwestern Mutual.
«Дикий» – очікувати спадщини
У Сари та Джеффа двоє дорослих дочок. Одна з них, Поппі, розповіла BBC, що вона неймовірно рада, що її батьки зараз на свіжому повітрі та розважаються.
Вона рішуче відкидає думку про те, що вона та її сестра повинні очікувати спадщини. «Для мене це дико. Мені ніколи не спадало на думку, що я отримаю гроші, коли мої мама й тато помруть. Я б набагато воліла, щоб вони робили те, що хочуть».
Майк Амбері, директор з питань пенсійного забезпечення та заощаджень у Standard Life, вважає, що перехід до лижного спорту у Великій Британії був зумовлений зникненням пенсій, що виплачуються на основі останньої зарплати, які забезпечують гарантовані щомісячні пенсійні виплати, що тривають до кінця життя пенсіонера.
Натомість, у Великій Британії зараз більше людей мають так звані пенсійні накопичувачі з визначеними внесками, які можуть закінчитися. Амбері стверджує, що легше бути щедрим на спадщину, якщо знаєш, що твого пенсійного доходу вистачить на стільки, скільки тобі потрібно.
Він також вказує на пенсіонерів, які хочуть просто насолодитися життям після трудового життя.
«Це просто трохи потурання собі, щоб насолоджуватися життям. Давайте визнаємо, робоче життя може бути дуже важким для деяких людей».
Звичайно, не всі пенсіонери заможні. У Великій Британії 16% пенсіонерів живуть у бідності, згідно з даними благодійної організації «Фонд Джозефа Раунтрі».
Згідно з нещодавно опублікованими даними, цей показник для США становить 15,4%.
Але водночас, за даними аналітичного центру Інститут фіскальних досліджень, за останні три десятиліття доходи пенсіонерів у Великій Британії, без урахування витрат на житло, зросли більше, ніж у тих, хто не є пенсіонерами.
Згідно з офіційними даними, близько 69% пенсіонерів у Великій Британії мають приватну пенсію на додаток до державної. У США 56% пенсіонерів мають приватну пенсію.
«Я витрачаю все»
60-річна Карен Грін каже, що вона була дуже відвертою зі своїми дітьми. «Я досить чітко сказала, що спадщини навряд чи буде, бо я планую витратити її все».
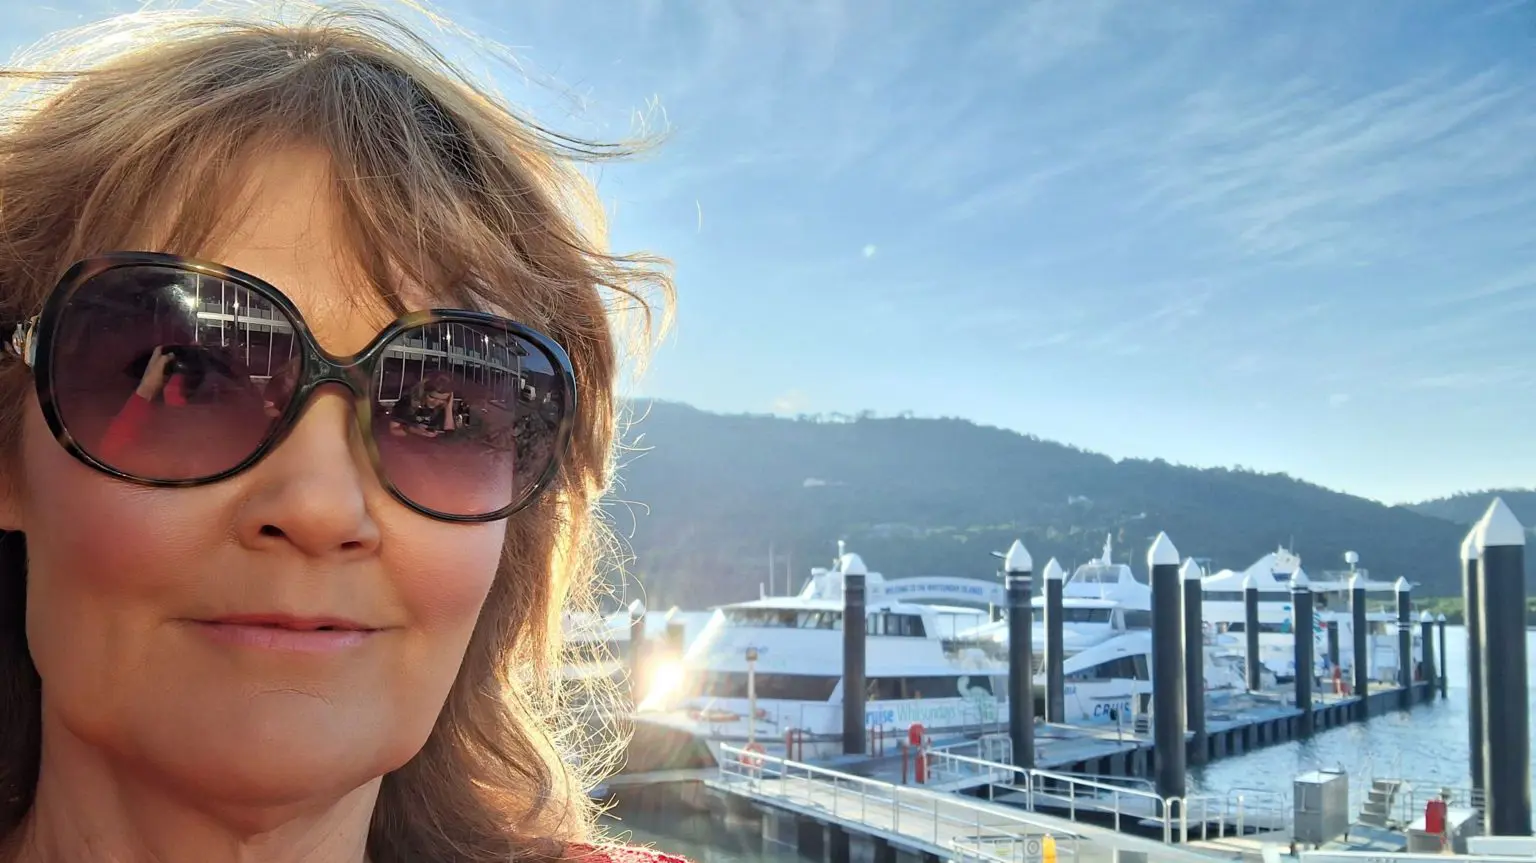
Родом з Беркширу, Карен проживає в Провансі на півдні Франції протягом останніх 11 років і витрачає на відпустки понад 10 000 фунтів стерлінгів на рік.
«Цього року я збираюся на ретрит з йоги. Я провела один у березні в Марокко», – каже вона. «Потім, у жовтні-листопаді, я поїду до В’єтнаму та Лаосу, щоб здійснити невеликий тур».
Вона описує себе як напівпенсіонерку, оскільки поповнює свою приватну пенсію, продовжуючи займатися бізнес-консалтингом, роботою, якою вона раніше виконувала повний робочий день.
Що стосується того, скільки грошей вона отримує щомісяця, вона каже, що її дохід такий самий, як і тоді, коли вона працювала повний робочий день. Окрім пенсії та доходу від роботи за сумісництвом, вона отримує 40% своїх коштів від здачі нерухомості в оренду.
Але Карен наполягає, що вона не «божеволіє від грошей» і любить «укладати угоди».
Як і Сара Мурхаус, вона не отримуватиме свою державну пенсію у Великій Британії, доки їй не виповниться 67 років. Наразі це стандартні 12 547,60 фунтів стерлінгів на рік для людей, які досягли державного пенсійного віку після квітня 2016 року, але наступного року їхня сума має бути підвищена.
Для порівняння, пенсіонери у США отримують державні виплати, відомі як пенсійні виплати соціального забезпечення.
Максимальна річна сума, починаючи з «повного пенсійного віку» 67 років, становить 49 824 долари США (36 993 фунти стерлінгів). Однак люди можуть обрати менший платіж, починаючи з 62 років.
Метью Лавлесс, віцепрезидент Northwestern Mutual, що базується в Огайо, каже, що пенсіонери повинні бути відвертими зі своїми дорослими дітьми, деякі з яких можуть очікувати спадщини, на яку вони мають намір покластися.
Повернувшись до Йоркширу, Сара планує свою наступну відпустку. «Я все життя наполегливо працювала і вважаю, що заслуговую на трохи вільного часу та можливість робити приємні речі».
Залишити відповідь