 Завантажити
Очікується, що політики Банку Англії підвищать процентні ставки у четвер, що стане першим підвищенням базової ставки за понад три роки.
Більшість аналітиків прогнозують зростання з 3,75% до 4%, що призведе до збільшення вартості позик для фізичних осіб та бізнесу, але сприятиме збільшенню вкладників.
Ставка Банку знизилася з піку 2023-24 років у 5,25%, хоча Комітет з монетарної політики (MPC) Банку залишив ставку незмінною на своїх останніх шести засіданнях.
Аналітики припускають, що зростання інфляції, зумовлене головним чином вартістю бензину та дизельного палива, підштовхне політиків до підвищення процентних ставок.
Оголошення буде зроблено Банком о 12:00 за Гринвічем у четвер.
Також пильна увага буде приділена будь-яким натякам від Комітету з монетарної політики (MPC) щодо майбутнього напрямку процентних ставок.
«Рішення дедалі менше залежить від того, чи досягнуть ставки 4%, і більше від того, що буде після цього», – сказав Кріс Чевералл, керівник відділу торгівлі CMC Markets у Великій Британії.
«Зростання на чверть пункту вже широко очікується, але тепер Банк має збалансувати інфляцію, яка все ще занадто висока, з економікою, де перспективи зростання різко послабилися».
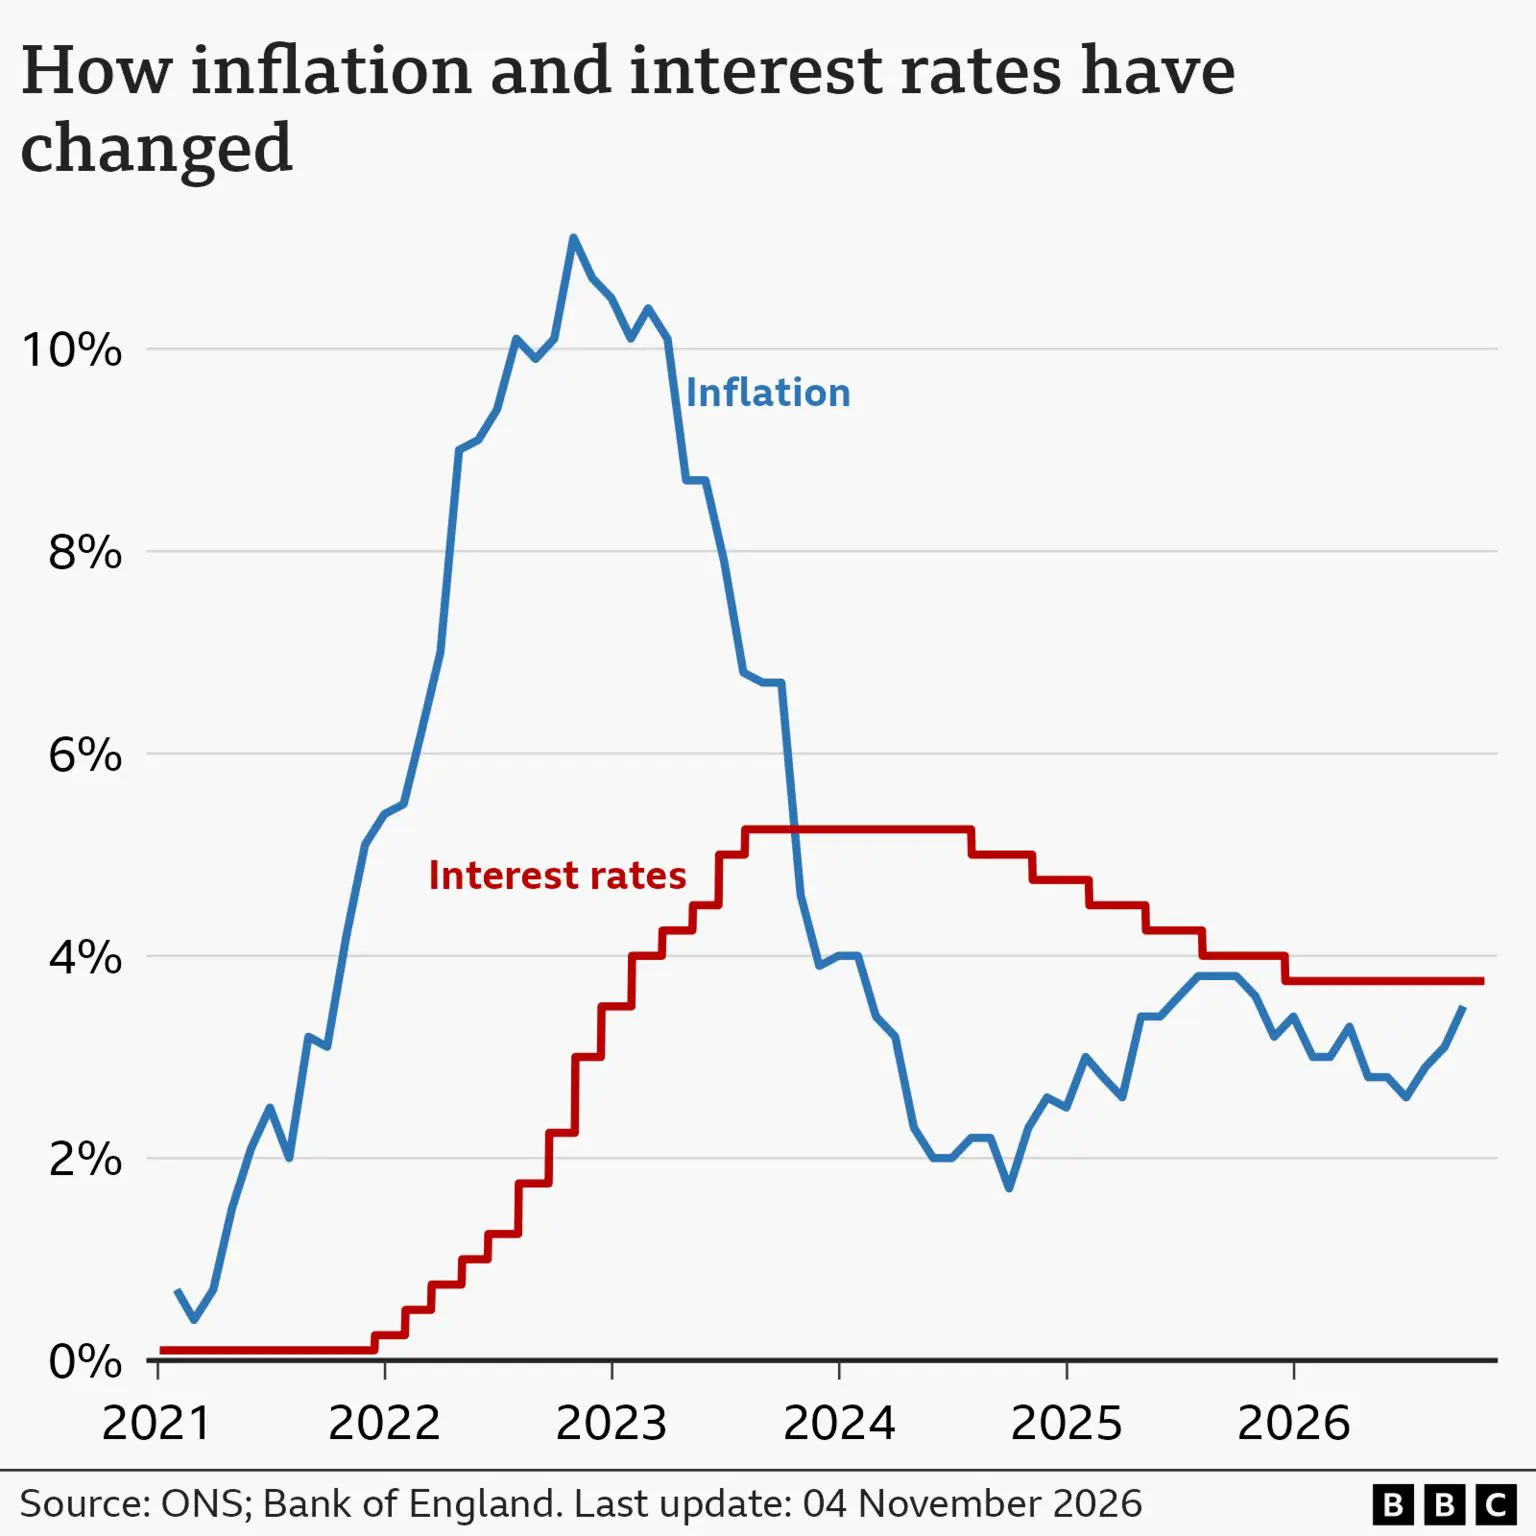
Індекс споживчих цін (ІСЦ) – показник інфляції, який значно нижчий за свій піковий показник кількарічної давнини, але знову зростає і, як очікується, продовжить зростати.
За рік до вересня 2026 року він становив 3,5%, що більше ніж 3,1% у попередньому місяці та значно вище цільового показника центрального банку в 2%.
Поточний вплив війни в Ірані, головним чином на вартість енергії та палива, позначився на рівні інфляції у Великій Британії. Мільйони вітчизняних споживачів енергії готуються до значного зростання цін у січні.
Як це впливає на позичальників та вкладників
Банк Англії востаннє підвищував ставки у серпні 2023 року.
Його базова ставка – це та ставка, яку він стягує з інших банків та будівельних товариств за позичання грошей, що впливає на те, скільки вони стягують зі своїх клієнтів за іпотечні кредити, а також на процентну ставку, яку вони сплачують за заощадженнями.
Якби банківська ставка підвищилася, це мало б негайний вплив на 510 000 власників іпотечних кредитів.
Згідно з розрахунками банківської торгової організації UK Finance, підвищення на 0,25 процентного пункту означатиме збільшення щомісячних виплат на 31 фунт стерлінгів для особи з типовим іпотечним кредитом під заставу житла.
470 000 власників іпотечних кредитів за змінними угодами повинні будуть чекати на реакцію свого кредитора на будь-яке підвищення ставки Банку. Зазвичай підвищення на 0,25 процентного пункту означатиме збільшення щомісячних виплат на 14 фунтів стерлінгів.
Для тих, хто укладає фіксовані угоди, ситуація більш тонка.
Хоча зміна ставки не впливає одразу на їхні щомісячні платежі, це стосується їхніх майбутніх угод, і кредитори вже «врахували» очікуване підвищення ставки, коли котирували нові угоди.
Станом на 4 листопада середня дворічна фіксована ставка за житловою іпотекою становила 5,96%, тоді як середня п’ятирічна ставка – 5,99%, згідно з даними фінансової інформаційної служби Moneyfacts.
Це означає, що будь-хто, хто скасовує п’ятирічний контракт, зіткнеться з набагато більшим рахунком за іпотеку.
Брокер L&C заявив, що середні ставки за іпотечними кредитами, запропоновані 10 найбільшими кредиторами, свідчать про те, що деякі позичальники тепер стикаються з необхідністю виплачувати майже на 5000 фунтів стерлінгів більше щороку за іпотекою на 200 000 фунтів стерлінгів протягом 25 років, ніж ті, хто уклав угоду про рефінансування іпотеки у 2021 році.
П’ять років тому середня п’ятирічна фіксована ставка рефінансування серед 10 найбільших кредиторів становила 1,30%.
Відносно високі фіксовані ставки спонукали деяких людей розглянути можливість вибору трекерів, сподіваючись, що ставка буде нижчою, навіть якщо ставка Банку зросте в найближчі місяці.
«Правильний вибір зрештою залежить від впевненості позичальників у тому, що вони зможуть пережити майбутнє підвищення ставок. Диявол криється в деталях», – сказала Рейчел Спрінголл з Moneyfacts.
Вартість деяких інших нових кредитів може залежати від банківської ставки.
З іншого боку, вкладники можуть побачити, як запропоновані їм процентні ставки покращаться у світлі будь-якого підвищення ставки Банку.
Зрештою, кредитори, а також політики Банку Англії, мають оцінити, що може статися з економічними перспективами Великої Британії, які тісно пов’язані зі змінами в міжнародних подіях.
Залишити відповідь