 Завантажити
Двом дітям Річарда та Кейтлін Брейн лише 20 та п’ять місяців відповідно, але мама й тато вже організували для них пенсійні виплати.
Брейни, які живуть у Свонсі, на півдні Уельсу, щомісяця сплачують по 50 фунтів стерлінгів на рахунок кожної зі своїх дітей. Згідно з чинними правилами приватних пенсійних фондів у Великій Британії, діти не зможуть отримати доступ до цих грошей, доки їм не виповниться 57 років.
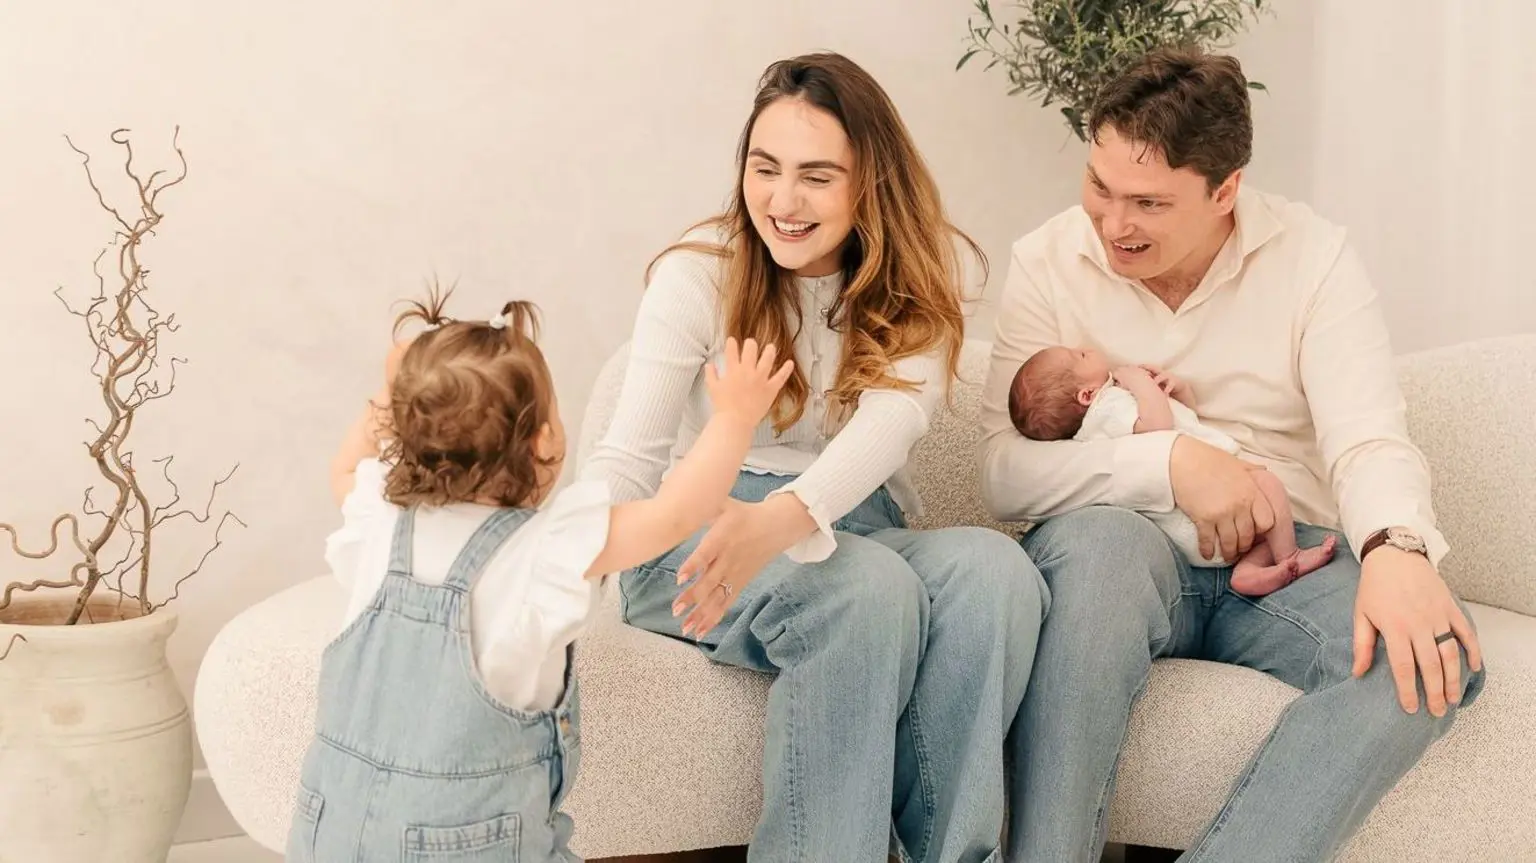
Тож старшому доведеться чекати до 2082 року, а молодшому — до 2083 року.
Незважаючи на очікування, 30-річний Річард переконаний, що він і 28-річна Кейтлін чинять правильно.
«Внески до їхніх пенсійних фондів означають, що ми можемо відігравати певну роль у їхньому майбутньому, навіть після того, як ми досягнемо віку. А ці гроші мають десятиліття, щоб зростати».
«Ми не їмо поза домом так часто, як раніше»
Фінансові знання Річарда пояснюються тим, що він працює в інвестиційній фірмі. Кейтлін зараз перебуває у декретній відпустці після роботи в місцевій раді.
Він заробляє менше 90 000 фунтів стерлінгів на рік, тоді як вона наразі не має доходу, оскільки ще не повернулася на роботу після закінчення її обов’язкової виплати декретної допомоги у розмірі 194 фунтів стерлінгів на тиждень.
Окрім пенсій для своїх дітей, Річард і Кейтлін також відкрили для них ощадні рахунки Junior ISA та щомісяця сплачують 60 фунтів стерлінгів за дитину – гроші, до яких діти зможуть отримати доступ, коли їм виповниться 18 років.
Подружжя вважає, що це найкраще з обох світів – індивідуальні пенсійні рахунки (ISA) можуть допомогти їхнім дітям з навчанням у університеті, відкриттям бізнесу або внесенням депозиту на житло, тоді як пенсії призначені для забезпечення фінансової безпеки набагато пізніше в житті.
Сплачуючи загалом 220 фунтів стерлінгів на місяць до дитячих фондів, а також 200 фунтів стерлінгів на власні приватні пенсійні фонди та заощадження, подружжя каже, що їм доводиться жити економніше, ніж у минулому.
«Ми не на межі безробіття, але інвестування цих грошей означає, що ми робимо трохи менше», — каже Річард. «Ми не їмо поза домом так часто, як раніше, що для гурманів є справжнім болем».
«І ми не так багато святкуємо одне одного на дні народження та Різдво, щоб все ж таки робити це для дітей».
«Я хочу вийти на пенсію раніше, тож це допоможе»
Дитячі пенсії, які також називаються молодшими самостійно інвестованими особистими пенсіями (SIPP), були запроваджені у Великій Британії у 2001 році. Ви можете сплачувати максимум 2880 фунтів стерлінгів на рік, до яких уряд потім додасть податкову пільгу у розмірі 720 фунтів стерлінгів, що становитиме загальну суму 3600 фунтів стерлінгів.
Популярність юніорських SIPP зросла, свідчать галузеві дані.
Один із постачальників, Hargreaves Lansdown, стверджує, що за 12 місяців до квітня 2026 року було відкрито вдвічі більше облікових записів, ніж за аналогічний період роком раніше.
Інша компанія, Fidelity, стверджує, що з грудня 2023 року кількість облікових записів зросла більш ніж утричі.
Хоча надання дітям пенсійної фори є потужним стимулом для деяких батьків, як самі діти ставляться до того, що вони не зможуть доторкнутися до грошей протягом потенційно 50 років або й більше?
П’ятнадцятирічний Х’юго Томпсон з Манчестера бачив це незворушно. Його батьки, які працюють у сфері фінансів, протягом останніх 10 років сплачували максимальну суму на його дитячий соціальний пенсійний рахунок (SIPP).
«Вкладені гроші означають, що, можливо, я буду попереду, коли стану старшим», – каже він. «Тож мені не доведеться вкладати стільки власних грошей! Я хочу вийти на пенсію раніше, ніж настане державний пенсійний вік, тож це все допоможе».
Мати Гуго, Аннабель, яка працює у сфері фінансів, також відкладає для нього кошти на дитячий індивідуальний пенсійний рахунок (DISA), але каже, що вона також інвестує у власну пенсію та заощадження. «На мою думку, дитячі індивідуальні пенсійні рахунки (SIPP) слід розглядати лише тоді, коли ви відчуваєте, що маєте достатньо власних грошей», – каже вона.
Для батьків, які можуть собі це дозволити, гроші можуть значно зрости, перш ніж дитина зможе отримати до них доступ, каже Джемма Слінго, спеціаліст з пенсій у Fidelity.
«Сплачуючи 50 фунтів стерлінгів щомісяця з моменту народження, включаючи податкові пільги, сім’я вноситиме 10 800 фунтів стерлінгів протягом цих 18 років. До виходу на пенсію сума може зрости приблизно до 135 000 фунтів стерлінгів. У цьому полягає справжня перевага раннього початку – відносно скромні суми можуть накопичуватися надзвичайно довго».
Не лише британські батьки відкривають довгострокові інвестиції для своїх дітей.
У липні цього року президент США Дональд Трамп запустив нову схему пенсійних інвестицій для дітей під назвою «Рахунки Трампа».
Сім’ї, друзі та роботодавці можуть вносити до 5000 доларів США (3800 фунтів стерлінгів) на рік на одну дитину. Різниця з Великою Британією полягає в тому, що діти можуть отримати доступ до коштів з 18 років, хоча зняття коштів підлягає податкам і можливому штрафу в розмірі 10%, якщо здійснити його до 59 з половиною років.
Воллі Лакіду, вчитель особистих фінансів у середній школі Смірни в Теннессі, відкрив рахунки Trump Accounts для своїх двох дітей віком чотири та три роки.
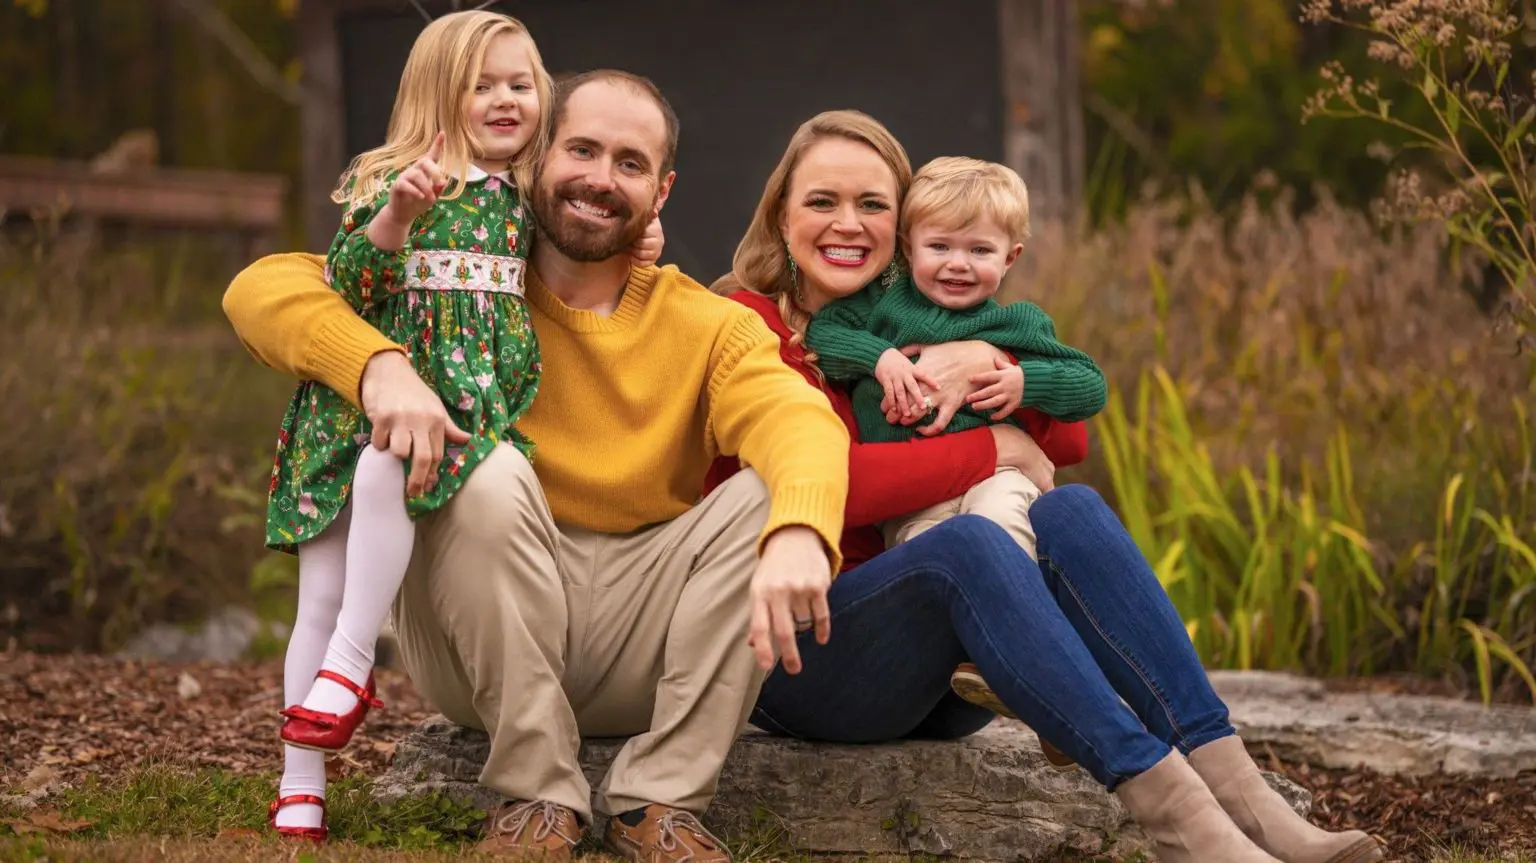
«Мій тато помер, коли я був зовсім маленьким, і моя мама робила все можливе, щоб забезпечити нас, часто лише найнеобхіднішим», — каже Воллі.
«Протягом більшої частини свого дорослого життя я відчував, що намагаюся надолужити згаяне фінансово, особливо через значний борг за студентськими позиками.
«Я не обов’язково думаю про це як про заощадження саме на пенсію моїх дітей. Я думаю про це як про те, що даю їм фору та допомагаю змінити фінансовий шлях нашої родини».
Залишити відповідь