 Завантажити
Очікується, що політики Банку Англії збережуть процентні ставки незмінними, незважаючи на прискорення зростання цін через тривалий конфлікт на Близькому Сході.
Комітет з монетарної політики (MPC), що складається з дев’яти членів, проводить засідання на тлі зростання світових цін на енергоносії та підвищення процентних ставок у всьому світі.
Економісти очікують, що Комісія з монетарної політики (MPC) утримуватиме базову ставку Банку на рівні 3,75% шосте засідання поспіль, але аналітики розходяться в думках щодо того, чи потрібно буде підвищувати ставку до кінця року.
Банківська ставка має вирішальне значення для встановлення орієнтиру для банків та інших кредиторів під час встановлення відсотків для фізичних осіб та підприємств, які позичають та заощаджують гроші.
Останнє рішення щодо процентної ставки буде оголошено Банком о 12:00 за британським літнім часом у четвер.
Після попереднього засідання наприкінці липня, Комісія з монетарної політики (MPC) заявила, що може підвищити облікову ставку Банку США у разі ескалації війни в Ірані.
Голова Банку Англії Ендрю Бейлі заявив тоді BBC: «Якщо цей конфлікт продовжиться, а ціни на нафту залишатимуться вище 100 доларів за барель… є ймовірність, що процентні ставки доведеться підвищити».
Ціни на нафту 9 вересня перевищили рівень у 100 доларів (74 фунти стерлінгів) і з того часу залишаються на цьому рівні, і мало що можна побачити на тлі тривалого перемир’я у війні з Іраном.
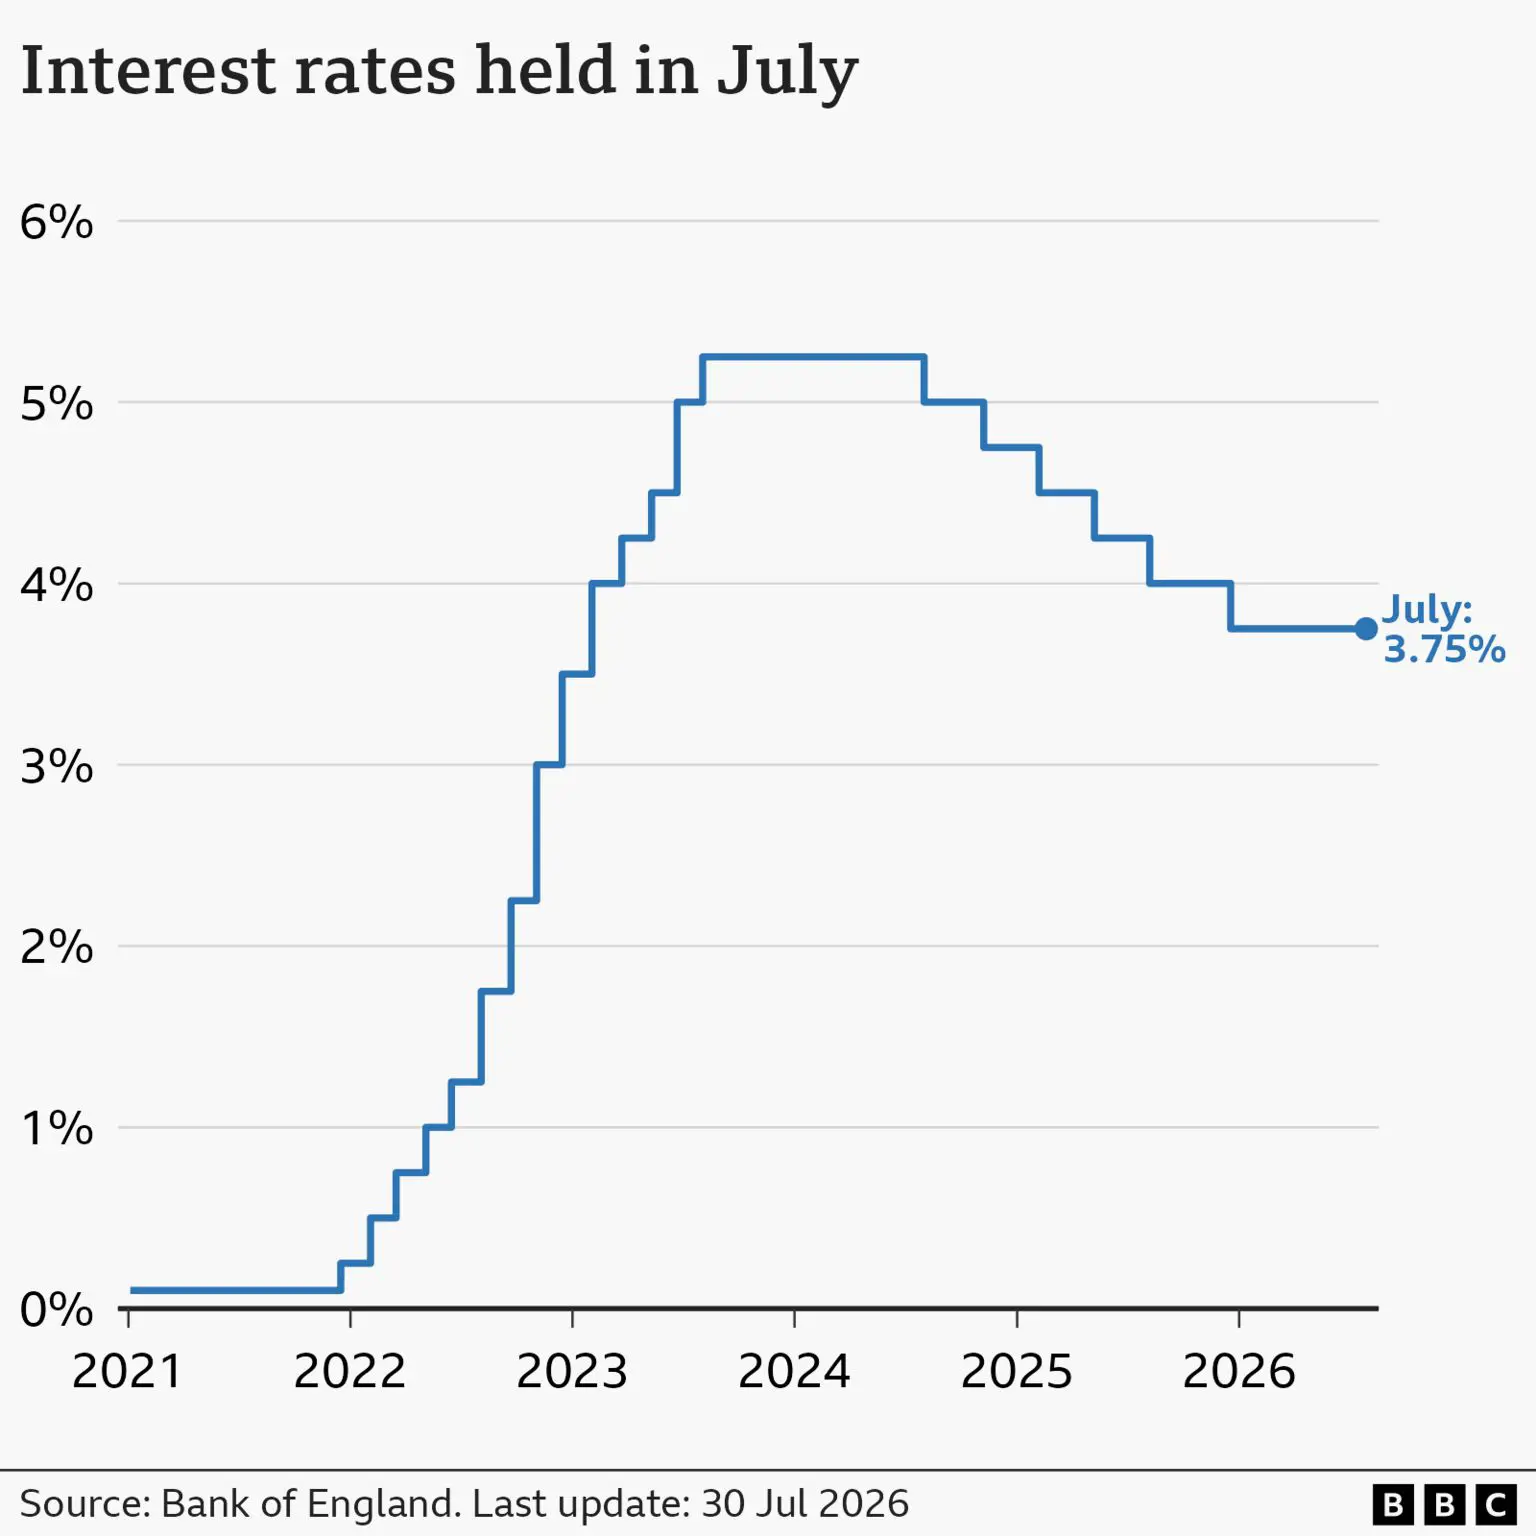
Банк використовує процентні ставки для контролю інфляції, що відображає зростання вартості життя. Він прагне утримувати інфляцію на цільовому рівні 2%.
Однак, офіційні дані, опубліковані в середу, показали, що індекс споживчих цін (ІСЦ) – показник інфляції, який зріс до 3,1% у серпні з 2,9% у липні, що досягнуло найвищого рівня за шість місяців.
Прискорення було зумовлене зростанням цін на бензин, дизельне паливо та авіаквитки.
Економісти очікують, що зростання світових цін на енергоносії позначиться на цінах на продукти харчування та паливо, які сплачуватимуть споживачі, а це означає, що рівень інфляції ще не досяг піку.
Комісія з монетарної політики (MPC) знає, що, посилаючись на конфлікт на Близькому Сході та попереджаючи, що інфляція «залишатиметься значно вищою» за цільовий показник у 2% протягом певного часу, Європейський центральний банк нещодавно підвищив облікові ставки до 2,5%.
Крім того, Федеральна резервна система США підвищила облікову ставку до 3,5%-3,75% з аналогічних причин у середу.
Однак члени MPC також прагнутимуть не чинити тиску на роботодавців та ще більше не погіршувати перспективи для тих, хто шукає роботу.
Домогосподарства відчувають вплив підвищення банківської ставки через вищі витрати на позики, але можуть скористатися перевагами більш щедрих ставок заощаджень.
З огляду на глобальну картину та ринкові очікування щодо вищої банківської ставки, низка великих кредиторів вже підвищили вартість нових іпотечних кредитів з фіксованою ставкою останніми днями.
Ендрю Монтлейк, головний виконавчий директор іпотечного брокера Coreco, заявив, що останні дані показують, що «інфляційний дракон ще не повністю знищений».
«Якщо інфляція виявиться нестабільною, витрати кредиторів на фінансування залишатимуться під тиском, що ускладнить надання дешевших іпотечних кредитів», – сказав він.
«Ми вже бачимо, як кредитори підвищують ставки, тому це мало що допоможе заспокоїти ситуацію. Позичальникам не варто панікувати, але будь-хто, хто наближається до кінця терміну дії фіксованої ставки, повинен почати шукати заздалегідь, забезпечити собі варіант і постійно його переглядати».
Згідно з даними фінансової інформаційної служби Moneyfacts, середня дворічна фіксована ставка за житловою іпотекою є найвищою з 11 травня і становить 5,77%, тоді як середня п’ятирічна іпотека є найвищою з 8 листопада 2023 року і становить 5,83%.
Вкладникам можуть запропонувати більшу дохідність, але купівельна спроможність їхніх заощаджень може бути зменшена через зростання вартості життя.
«Майже неможливо правильно спланувати все, тому я б закликала домогосподарства зосередитися на тому, що найкраще для них зараз, у середньостроковій та довгостроковій перспективі», – сказала Гаррієт Гевара, головний директор із заощаджень Ноттінгемського будівельного товариства.
«Власникам заощаджень слід регулярно перевіряти, чи приносять вони конкурентну прибутковість, і чи є у вас правильний баланс між легким доступом до них та грошима, які ви можете собі дозволити відкладати на триваліший термін».
Залишити відповідь