 Завантажити
До минулого року 32-річний Конрой та його 28-річна партнерка Ембер не бачили особливої перспективи мати власне житло. Вони орендували житло в центрі Манчестера, де працюють, і не могли дозволити собі заощадити на заставу.
Потім вони натрапили на відносно нішевий, і деякі експерти кажуть, що більш ризикований, вид іпотеки, який пропонував рішення.
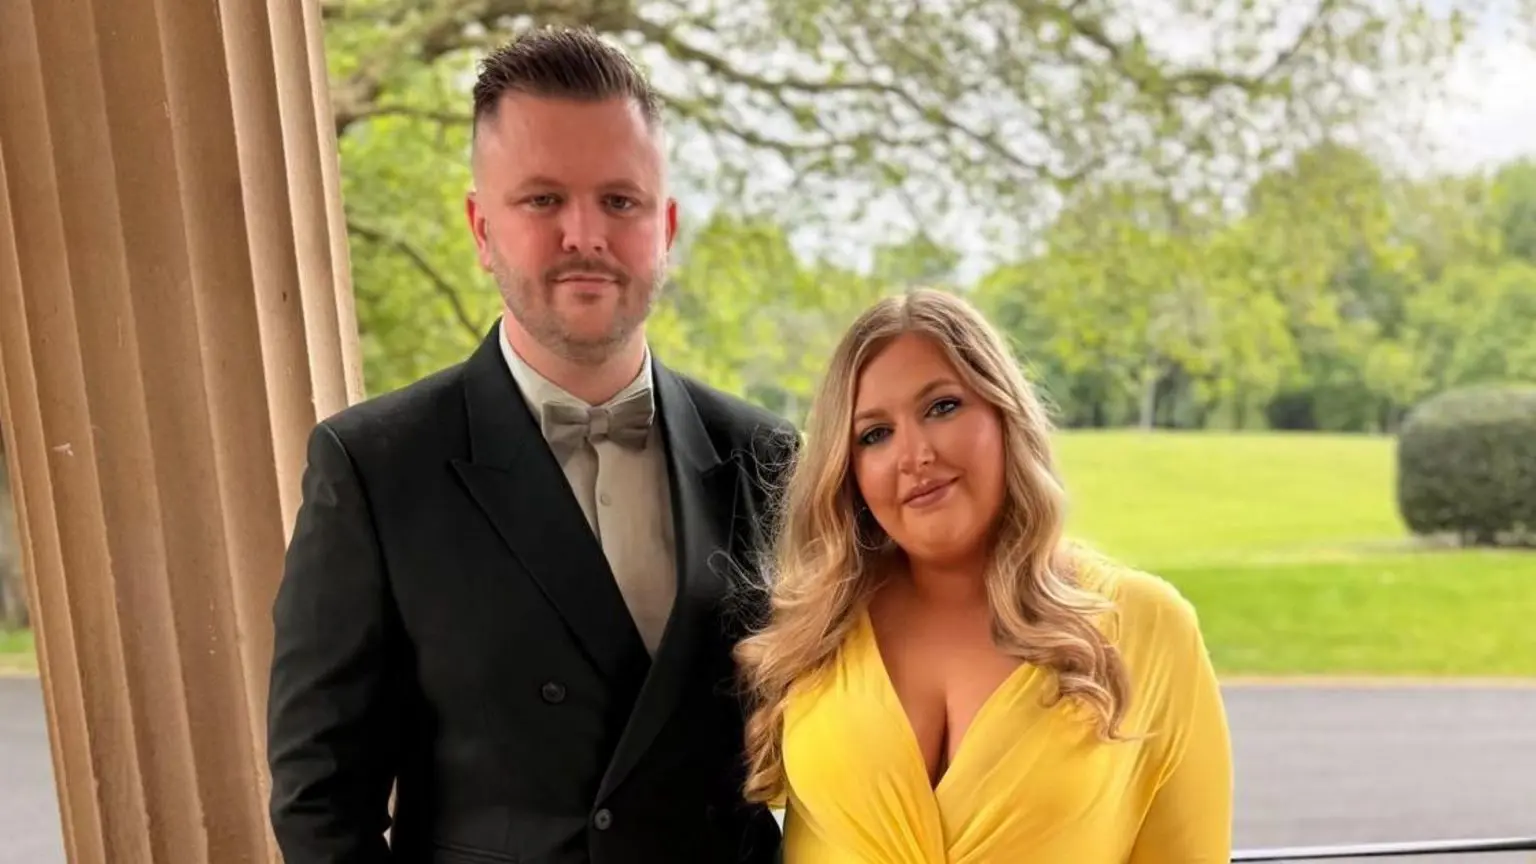
Іпотека Track Record від будівельного товариства Skipton покриває 100% вартості нерухомості, при цьому позичальник не сплачує нічого наперед.
Позичальники повинні проходити суворі перевірки на право на отримання позики та сплачувати вищу процентну ставку — у випадку Конроя та Амбер 5,33% з фіксованою фіксованою ставку на п’ять років — але вони були раді це зробити. А в серпні вони купили чотирикімнатний будинок за 242 000 фунтів стерлінгів у Свінтоні на околиці Манчестера.
«Не думаю, що ми ще усвідомили, що це справді наше», — каже Конрой, відеоредактор.
Повернення пропозицій з низьким депозитом
За даними Банку Англії, частка іпотечних кредитів у Великій Британії з депозитами на суму менше 10% від вартості нерухомості наразі є найвищою з 2008 року, коли такі кредити були широко доступні.
Середній депозит для покупців, які купують житло вперше, зараз становить близько 20%.
Це відбувається на тлі того, що такі кредитори, як Lloyds, Santander, Skipton та Yorkshire Building Society, за останні кілька років запустили низку нових іпотечних угод, що покривають понад 95% вартості нерухомості, а в деяких випадках і 100%.
Вони кажуть, що хочуть допомогти покупцям, які вперше купують житло, піднятися на новий рівень, оскільки ціни на нерухомість продовжують зростати, а заощадження на завдаток залишається проблемою.
Але ці позики, як правило, мають вищі ставки, доступні не для всіх типів нерухомості чи позичальників, а також пов’язані з ризиками, про які клієнти повинні знати.
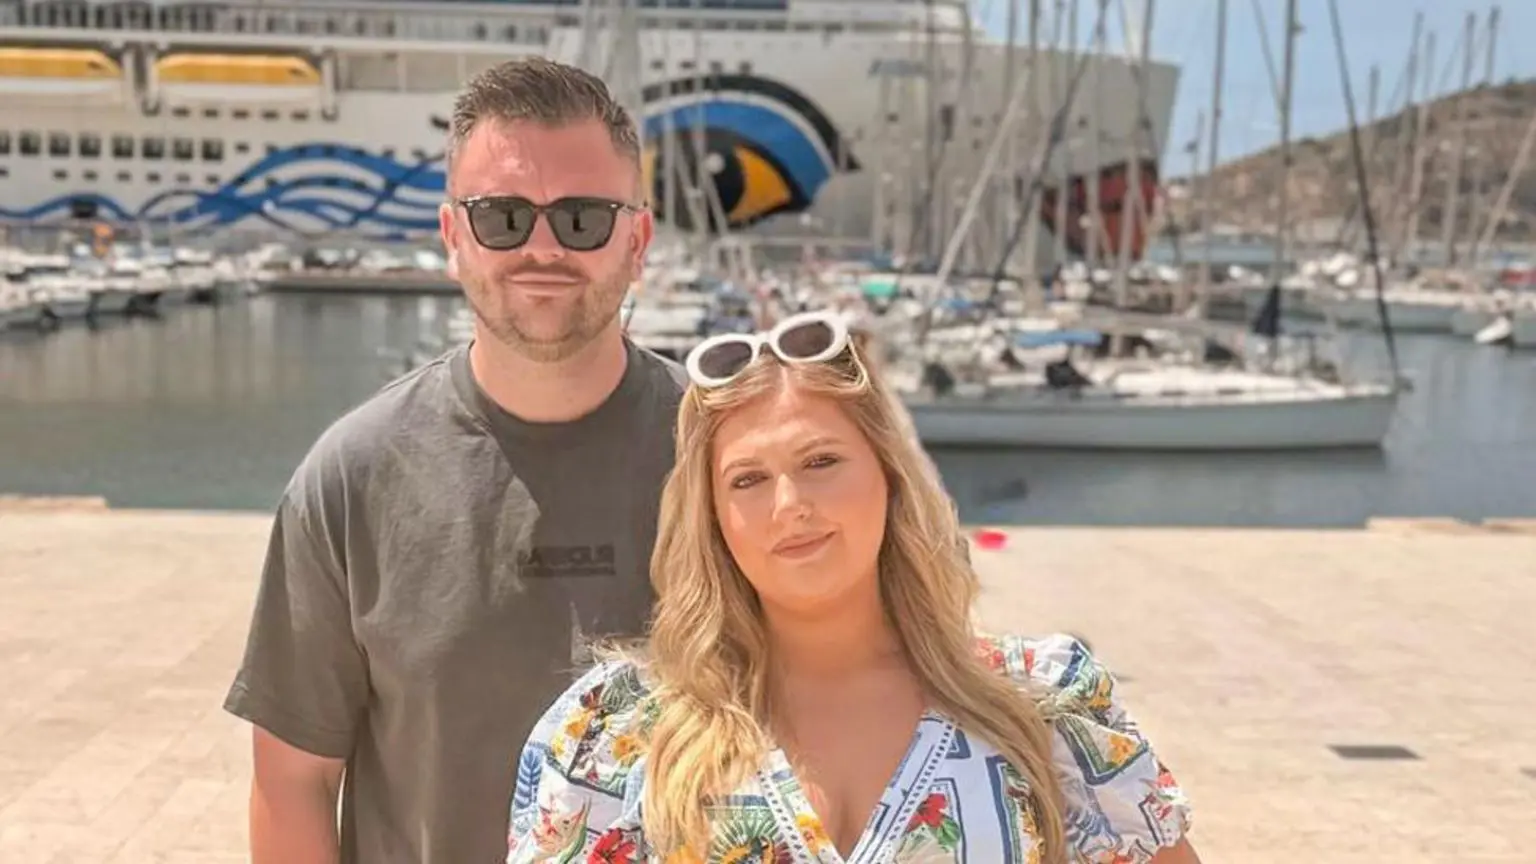
Конрой та Ембер, юристка, мають 25-річний кредит із щомісячними виплатами у розмірі 1500 фунтів стерлінгів – приблизно стільки ж вони платили за оренду.
Він каже, що вони почуваються комфортно з вищою вартістю, бо «досить добре заробляють» і очікують зростання своїх зарплат.
Але він усвідомлює, що існує більший ризик втратити власний капітал при іпотеці з нульовим або низьким початковим внеском. Це коли вартість нерухомості падає нижче вартості кредиту, який ще належить за нею виплатити, що створює для позичальника потенційно болісні витрати, якщо йому раптово доведеться її продати.
Конрой каже, що вони планують переплачувати іпотеку протягом перших п’яти років, щоб накопичити більше власного капіталу у своєму будинку.
«На ринку нерухомості завжди присутній елемент авантюри», – каже він.
«Але я дослідив район, куди ми переїхали, і не думаю, що ціни на житло впадуть».
«Ми плануємо залишитися тут на все життя»
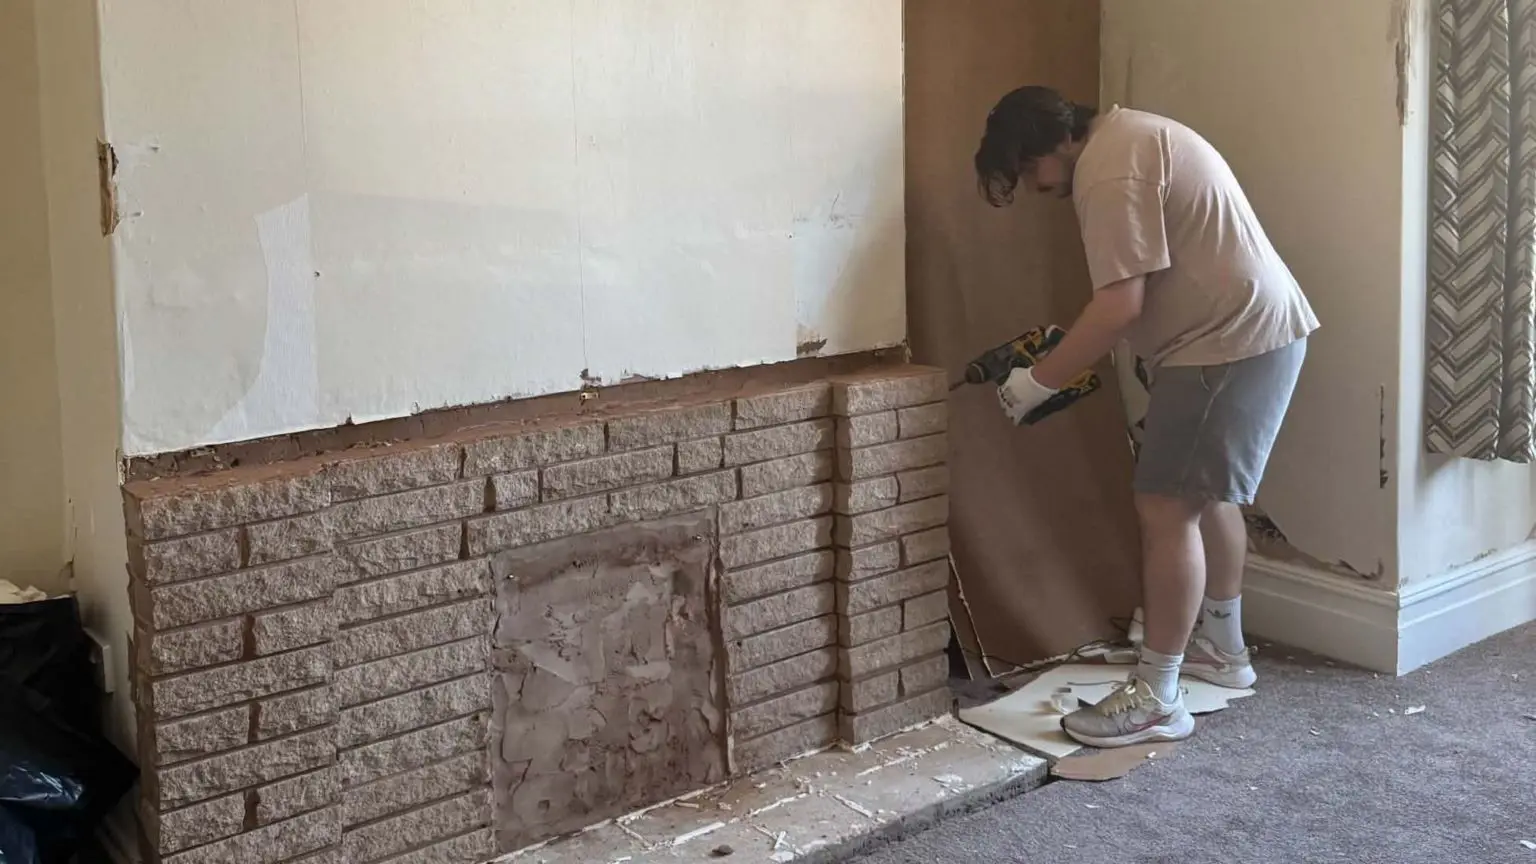
Двадцятисемирічна Броня та її 29-річний партнер Джордж також скористалися іпотекою з низьким внеском, щоб придбати свій чотирикімнатний будинок у Радлані, Північний Уельс, у серпні.
Ллойдс позичив їм 258 000 фунтів стерлінгів – приблизно 98% вартості нерухомості – на 33 роки, і їм потрібно було внести лише 5000 фунтів стерлінгів як завдаток.
Подружжя сплачує відсоткову ставку 5,89%, фіксовану на п’ять років, що дорівнює щомісячним платежам у розмірі 1400 фунтів стерлінгів – приблизно стільки ж, скільки вони платили раніше за оренду однокімнатної квартири.
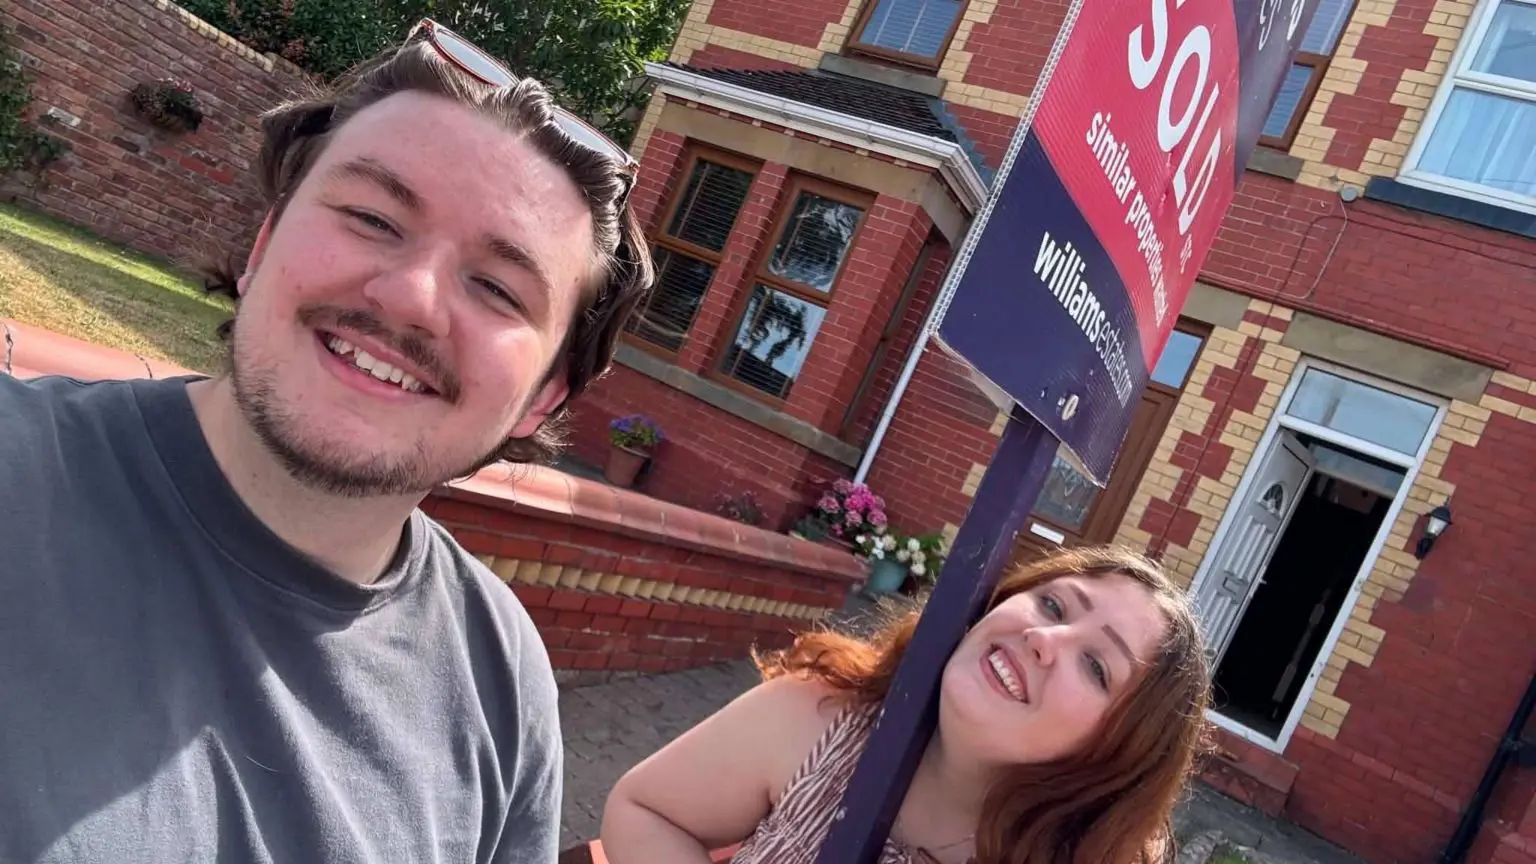
Броня, державна службовиця, каже, що вони могли б внести більший завдаток, але хотіли використати свої заощадження на ремонтний проект вартістю понад 20 000 фунтів стерлінгів.
Вони усвідомлюють ризики негативного власного капіталу, але вважають, що ремонт підвищить вартість їхнього будинку.
«Ми також плануємо залишитися тут на все життя», – додає Джордж, пояснюючи, що вони готові пережити будь-які спади на ринку нерухомості.
Широке використання іпотечних кредитів з низьким депозитом позичальниками, які не могли собі їх дозволити, розглядалося як головний фактор світової фінансової кризи 2008 року.
Але сьогоднішні угоди мають набагато суворіші перевірки доступності та не несуть таких самих ризиків, каже Девід Холлінгворт, заступник директора брокерської компанії L&C Mortgages.
Наприклад, позичальники іпотеки Skipton з нульовим депозитом повинні довести, що вони сплачували орендну плату щонайменше 12 місяців поспіль та кредитні платежі протягом останніх шести місяців.
А Lloyds не видасть одну зі своїх іпотечних кредитів на депозит у розмірі 5000 фунтів стерлінгів на новобудови та будинки у спільній власності.
Холлінгворт каже, що кредитори визнають, що деякі люди мають «хороші фінансові можливості, але можуть мати труднощі з накопиченням коштів на депозит, сплачуючи орендну плату та борючись з тиском на вартість життя».
Після нещодавньої зміни правил, додає він, кредитори також пропонують більше «гнучких» можливостей щодо того, скільки позичати, якщо це в межах їхніх можливостей.
Тим не менш, він закликає позичальників використовувати здоровий глузд.
«Уважно подумайте — як виглядатимуть щомісячні платежі? Чи знаєте ви, що процентні ставки можуть зрости?»
Залишити відповідь